 Версия для слабовидящих
Индекс деловой среды в октябре 2026
Индекс деловой среды РСПП в октябре 2026 г.
В октябре состоялся очередной раунд опросов Индекса РСПП. В связи с нерепрезентативными данными за сентябрь все изменения в настоящем отчёте рассчитаны относительно августа 2026 года.
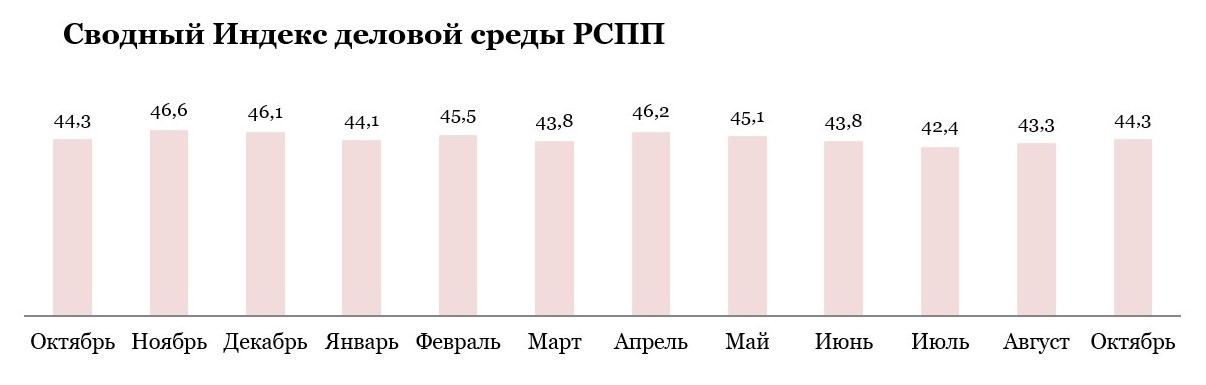
Сводный Индекс в октябре прибавил 1 пункт по сравнению с августом, составив 44,3 пункта. Таким образом, рост, отмеченный в предыдущем раунде опроса, получил продолжение.
Несмотря на повышение, Сводный Индекс остаётся ниже пограничной отметки 50 пунктов. Негативные оценки деловой среды по-прежнему преобладают, а улучшение затронуло не все направления.
Наиболее заметное восстановление продемонстрировал Индекс логистики – на 6,6 пункта. Также выросли Индексы B2B и B2G. В то же время оценки рыночной ситуации, финансовых рынков и личные оценки делового климата ухудшились.
Индекс рынка производимой продукции
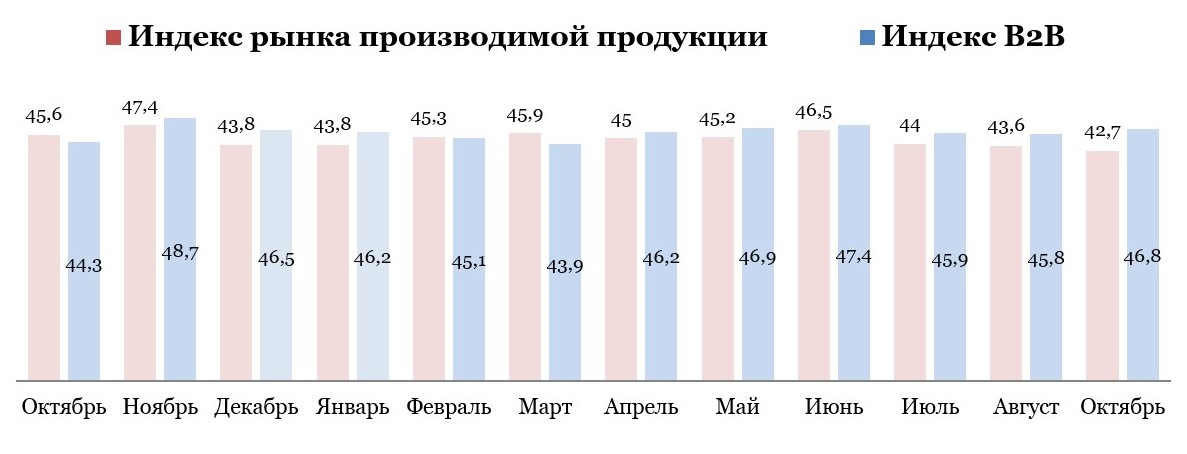
Индекс рынка производимой продукции снизился по сравнению с августом на 0,9 пункта, его значение по итогам октября – 42,7 пункта.
Наиболее существенное изменение связано с индикатором «цены закупок»: его значение опустилось сразу на 9,5 пункта, до 15,2 пункта. Снижение показателя указывает на усиление негативных оценок – 62,1 % респондентов сообщили, что цены закупки за отчётный период выросли. В августе доля негативных ответов была значимо ниже – 52,3 %.
Одновременно показатель «цены продаж» вырос на 4,8 пункта, до 56,8 пункта. После последовательного снижения в июне–августе он вновь перешёл к росту, оставаясь в положительной зоне оценки на протяжении последних пяти месяцев опроса.
Динамика спроса по-прежнему разнонаправленная. Оценки спроса в отрасли несколько улучшились: соответствующий индикатор прибавил 1 пункт и достиг 41,7 пункта. Однако спрос на продукцию или услуги самих компаний получил более сдержанные оценки – показатель потерял 3,2 пункта и составил 40,9 пункта. Треть компаний отметила снижение спроса на продукцию или услуги, доля негативных ответов выросла на 10 п.п.
Компонент «конкуренция в целом» увеличился на 2,2 пункта, до 58,7 пункта. Его рост, как и небольшое улучшение отраслевых оценок спроса, не смог компенсировать снижение других составляющих Индекса рынка.
Индекс B2B
Индекс B2B вырос относительно августа на 1 пункт, до 46,8 пункта.
Индикатор «количество новых заказов» потерял 4,8 пункта, снизившись ниже пограничной отметки 50 пунктов – до 46,6 пункта. Таким образом, августовское возвращение этого показателя в положительную зону оценки не закрепилось. Доля компаний, в которых число новых заказов сократилось, составила в октябре 19,6 %, тогда как в августе сокращение отмечали 13,5 % компаний.
Напротив, показатель сроков выполнения существующих заказов вырос на 4,5 пункта, до 50,8 пункта. Он восстановился после снижения, наблюдавшегося в июле и августе, и перешёл в положительную зону оценки. 89,4 % респондентов указали вариант «ситуация не изменилась»; в 6% организаций сроки стали меньше, и в 5,6 % компаний они увеличились. В августе соотношение было другим – тогда 9 % участников опроса выбрали негативный вариант ответа.
Значение индикатора выполнения компаниями обязательств перед контрагентами достигло 50,8 пункта, прибавив 3,6 пункта. Одновременно с этим оценки исполнения обязательств со стороны контрагентов улучшились незначительно: соответствующий показатель вырос на 0,8 пункта, до 39 пунктов.
Разрыв между оценками собственных обязательств и обязательств партнёров расширился с 9 до 11,8 пункта. Исполнение обязательств контрагентами остаётся наиболее слабой составляющей Индекса B2B.
Индекс логистики
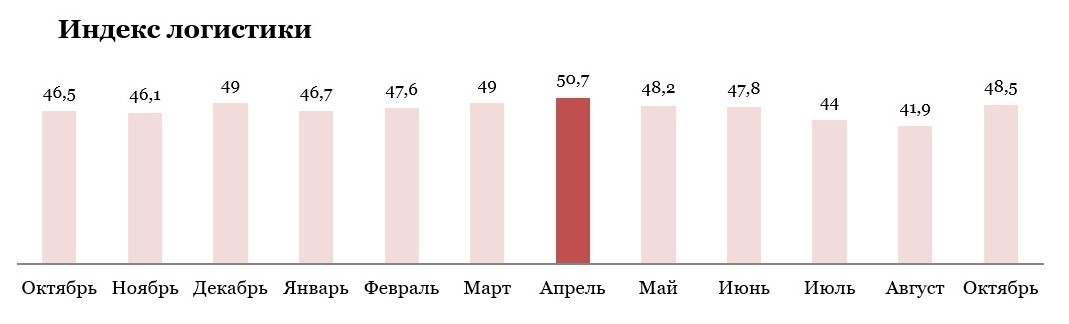
Индекс логистики продемонстрировал наиболее значительный рост среди основных Индексов деловой среды РСПП. По сравнению с августом его значение увеличилось на 6,6 пункта, до 48,5 пункта. Тем самым показатель приблизился к пограничной отметке 50 пунктов.
Улучшение отмечено по всем трём составляющим. Самый заметный сдвиг произошёл в оценках состояния сферы логистики в целом: индикатор вырос на 11,5 пункта, с 37,4 до 48,9 пункта. В итоге он не только компенсировал августовское падение, но и превысил все значения, полученные в последний год опроса.
77,2% респондентов, оценивая ситуацию в сфере логистики, указали нейтральный ответ, а доли негативных и положительных оценок сравнялись, составив 11,4 %. Напомним, что в августе почти 30 % компаний отмечали ухудшение ситуации в сфере логистики.
Показатель «среднее время доставки заказов» прибавил 5,4 пункта, составив 44,7 пункта. В прошлый отчётный период пятая часть опрошенных сообщила, что сроки доставки выросли, а в октябре доля таких ответов сократилась до 13,6 %. Оценки респондентов сместились к нейтральному ответу – «ситуация не изменилась».
Индикатор складских запасов увеличился на 3 пункта, до 51,9 пункта, вернувшись в положительную зону оценки после августовского снижения.
Однако результаты октябрьского опроса указывают на отсутствие ухудшения в логистических условиях по сравнению с августом, а не на реальное улучшение.
Индекс B2G
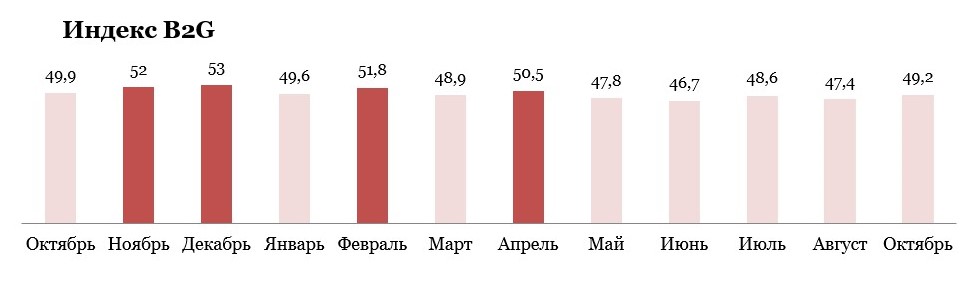
Индекс B2G вырос на 1,8 пункта, достигнув 49,2 пункта. Он почти приблизился к пограничной отметке, восстановившись после августовского снижения.
Оценки взаимоотношений с банками и финансовыми институтами улучшились на 3,4 пункта – до 49,2 пункта. Этот компонент внёс наиболее заметное положительное изменение в динамику Индекса B2G, хотя его значение по-прежнему находится немного ниже 50 пунктов. Компании стали реже выбирать негативные оценки и чаще – положительные, но основное ядро ответов сосредоточено в нейтральной зоне – 83,3 % респондентов выбрали вариант «ничего не изменилось».
Индикатор взаимоотношений с органами государственной власти вырос на 2,5 пункта, до 51,1 пункта. После нескольких раундов опроса со значениями ниже пограничной отметки показатель вновь перешёл в положительную зону оценки. Положительные оценки в октябре преобладают над негативными, тогда как в августе ситуация выглядела обратным образом.
В то же время значение индикатора «отношения с иностранными партнёрами» сократилось на 0,5 пункта и составило 47,3 пункта. Хотя и в этом случае большинство – 92,4 % компаний – указало вариант «изменений в отношениях с иностранными партнёрами в отчётный период не было», доля негативных оценок немного больше, чем доля положительных.
Индекс финансовых рынков
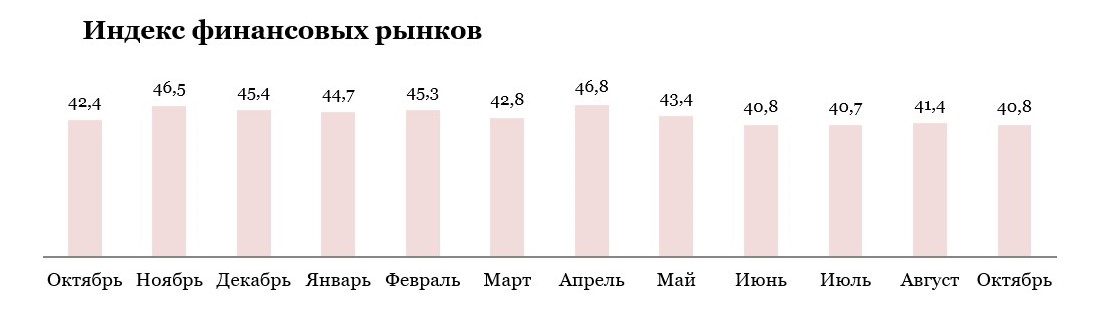
Индекс финансовых рынков снизился по сравнению с августом на 0,6 пункта, до 40,8 пункта. Небольшое восстановление предыдущего раунда опроса практически сошло на нет.
Основное ухудшение пришлось на оценки финансового положения самих компаний. Значение этого компонента уменьшилось на 5,9 пункта до 34,5 пункта – минимума за 2026 год. В октябре доля негативных оценок выросла почти на 10 п.п. за счёт сокращения доли нейтральных ответов. В то же время доля компаний, указавших на улучшение финансового положения компаний за месяц, осталась прежней – около 6 %.
При этом оценки состояния фондовых и валютных рынков несколько улучшились. Индикатор фондовых рынков вырос на 2,2 пункта, до 43,2 пункта, а показатель валютных рынков – на 2 пункта, до 44,7 пункта.
Индекс личной оценки делового климата
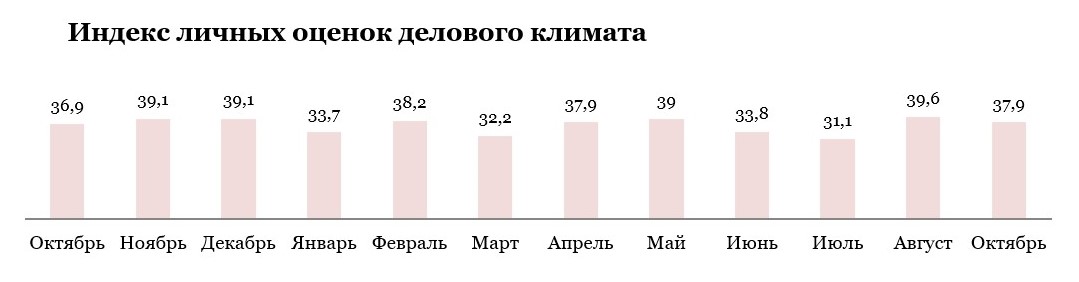
Индекс личной оценки делового климата составил 37,9 пункта, снизившись относительно августа на 1,7 пункта. Показатель остаётся выше минимума за год – 31,1 пункта, которое было зафиксировано в июле 2026 года, однако его значение очень сильно отклоняется от пограничной отметки 50 пунктов.
31,8 % респондентов увидели в отчётный период ухудшение состояние делового климата в стране. В августе с этим были согласны 24,7 % компаний. Одновременно с этим немного выросла доля положительных оценок – в августе она была 4,5 %, а в октябре прибавила до 9 %.
Индекс социальной и инвестиционной активности в октябре 2026 г.
В октябре инвестиционные проекты реализовывали 63,6 % опрошенных компаний. По сравнению с августом доля сократилась минимально – на 0,4 п. п., что укладывается в статистическую погрешность.
Среди ответивших на вопрос о ходе инвестиционных программ 59,1 % компаний сообщили, что их реализация идёт по графику без изменений в бюджете. В августе доля этого варианта составляла 71 %. Доля изменилась в меньшую сторону на 11,9 п. п. Доля компаний, отставших от графика, выросла с 22,6 до 31,8 %, а сокративших финансирование – с 14,5 до 22,7 %.
Опережали график 2,3 % компаний против 3,2 % в августе. Об увеличении финансирования сообщили 11,4 % респондентов – на 3,3 п. п. больше, чем в предыдущем раунде.
Согласно полученным результатам, отставание от графика и сокращение инвестиционного бюджета стало происходить значимо чаще, чем в августе 2026 года.
Наём новых сотрудников осуществляли 78,8 % организаций – на 9,1 п. п. больше, чем в августе.
При этом доля компаний, сокращавших персонал, изменилась незначимо – увеличилась с 9 до 10,6 %.
Меры по сокращению рабочего времени использовали 9,1 % компаний против 14,6 % в августе. Доля снизилась на 5,5 п. п.
Социальные программы для сотрудников действовали в 84,8 % компаний. Их распространённость не изменилась. Заметно расширилось участие в прочих социальных программах – доля компаний, отметивших положительный ответ, выросла с 49,4 до 56,1 % организаций.
Наиболее часто компании, ведущие социальные программы для сотрудников, оплачивали своим работникам путёвки на санаторно-курортное лечение – доля этого варианта составила 82,1 % против 69,7 % в августе. Дополнительные социальные выплаты работникам предоставляли 75 % компаний (+11,8 п.п.).
Транспорт или доставку на работу оплачивали 71,4 % компаний, ответивших, что они реализуют социальные программы для сотрудников.
Добровольное медицинское страхование распространено в 67,9 % организаций, согласно данным за октябрь. В августе этот вариант респонденты указывали реже – в 55 % случаев.
Более половины компаний (57,1 %) обеспечивали сотрудников питанием, жилищные программы реализовывали 35,7 % предприятий. Здесь распределение почти не изменилось – небольшое сокращение долей укладывается в статистическую погрешность.
Дополнительное пенсионное страхование отметили 26,8 % респондентов против 17,1 % в августе.
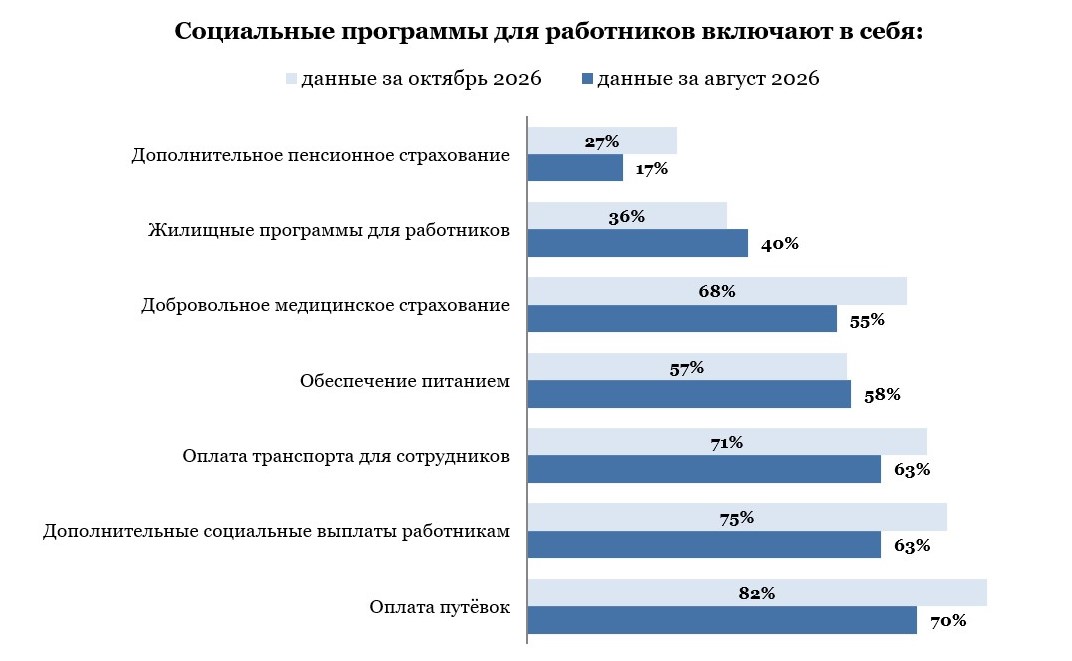
*За 100 % принято общее множество компаний, которые ответили, что осуществляли социальные программы для работников. Компании могли выбрать несколько вариантов ответа, поэтому суммарно доли не сводятся к 100 %.
Бюджет социальных программ сохранился без изменений в 73,7 % компаний против 77,9 % в августе. Увеличили расходы 12,3 % организаций.
О сокращении бюджета на социальные программы сообщили 14 % респондентов – доля выросла на 7,5 п. п. по сравнению с данными за август.
В реализации дополнительных мер по снижению напряжённости на рынке труда региона участвовали 69,6 % участников октябрьского опроса. В августе доля составляла 64 %.
Стажировки сотрудников организовывала половина опрошенных компаний. Опережающее обучение осуществляли 43,9 %, а временную занятость – 24,2 %.